
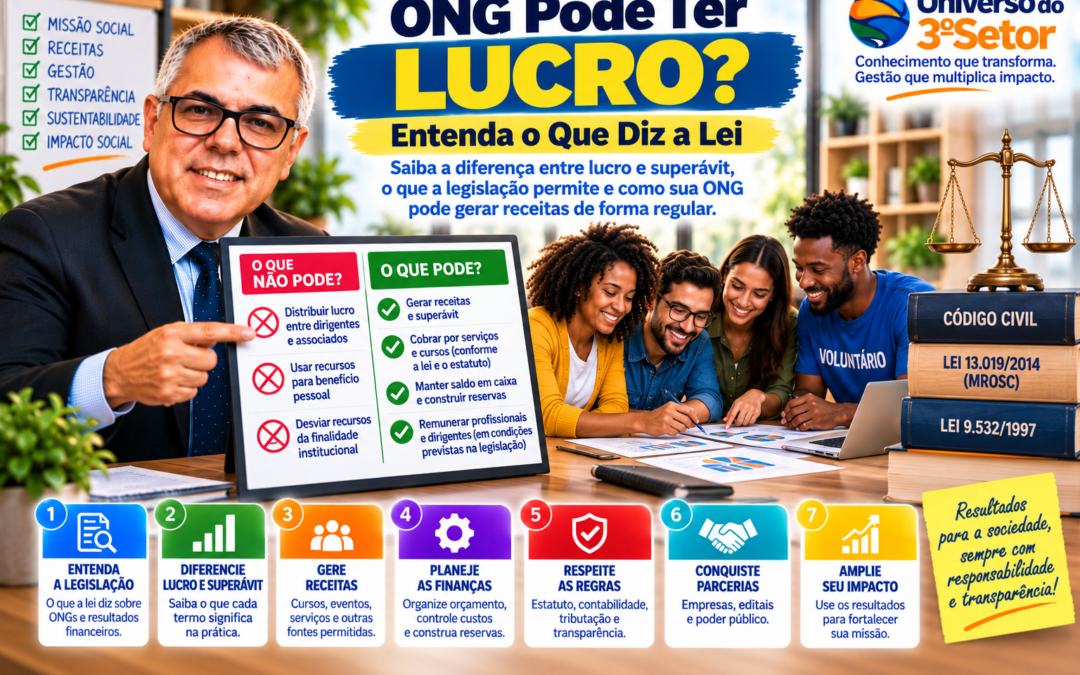
ONG Pode Ter Lucro?
Entenda o Que Diz a Lei e Como Funciona a Geração de Superávit
Uma ONG pode gerar receitas, cobrar por serviços e terminar o ano com dinheiro sobrando. O que caracteriza uma organização sem fins lucrativos não é a ausência de receitas ou de resultados financeiros positivos, mas a proibição de distribuir seus excedentes, resultados, dividendos, bonificações ou parcelas de seu patrimônio a dirigentes, associados ou terceiros, conforme o regime jurídico aplicável. Em regra, os recursos devem ser destinados à manutenção e ao desenvolvimento das finalidades institucionais.
Essa distinção é fundamental para quem deseja criar uma ONG, já administra uma organização social ou pretende desenvolver atividades que garantam sua sustentabilidade financeira.
Neste artigo, você vai entender o que a legislação brasileira estabelece, qual é a diferença entre lucro e superávit, quando uma ONG pode cobrar por serviços e quais cuidados são importantes para manter a organização regularizada.
1. O que diz a legislação brasileira sobre o lucro de uma ONG?
No Brasil, o termo “ONG” é uma denominação amplamente utilizada para organizações não governamentais, mas não corresponde, por si só, a um tipo jurídico específico. Muitas ONGs são constituídas como associações ou fundações privadas.
O Código Civil, em seu artigo 53, estabelece que as associações são constituídas pela união de pessoas que se organizam para fins não econômicos. Isso não significa que uma associação esteja proibida de receber dinheiro ou desenvolver atividades remuneradas. Significa que sua finalidade institucional não deve ser a distribuição de resultados econômicos aos associados.
Portanto, é necessário distinguir duas situações:
-
Gerar resultado financeiro positivo: a organização arrecada mais do que gasta em determinado período.
-
Distribuir lucro: o resultado é repartido entre pessoas como benefício econômico particular, em vez de ser destinado às finalidades institucionais.
A primeira situação pode ser compatível com uma entidade sem fins lucrativos. A segunda contraria a característica essencial desse modelo, observadas as normas aplicáveis.
A lei não exige que uma ONG termine todos os anos sem dinheiro sobrando; exige que os recursos sejam utilizados de acordo com sua finalidade e com as regras que regem a organização.
2. Qual é a diferença entre lucro e superávit em uma ONG?
No cotidiano, é comum utilizar a palavra “lucro” para indicar qualquer dinheiro que sobra depois do pagamento das despesas. Na gestão do Terceiro Setor, porém, o termo superávit costuma ser mais adequado para descrever o resultado positivo das receitas sobre as despesas.
Veja a diferença prática:
| Conceito | Significado |
|---|---|
| Receita | Recursos recebidos ou gerados pela organização, conforme os critérios contábeis aplicáveis |
| Despesa | Gastos relacionados à manutenção da estrutura e à execução das atividades |
| Superávit | Resultado positivo quando as receitas superam as despesas no período |
| Déficit | Resultado negativo quando as despesas superam as receitas no período |
| Distribuição de resultados | Destinação de resultados ou patrimônio a pessoas como benefício particular, quando vedada pelo regime aplicável |
Exemplo prático
Imagine uma associação que, ao longo de um ano, tenha registrado:
-
Receitas: R$ 240.000.
-
Despesas: R$ 210.000.
-
Resultado positivo: R$ 30.000.
Esse resultado de R$ 30.000 não precisa ser distribuído nem gasto às pressas apenas porque sobrou dinheiro. A organização pode, conforme as regras aplicáveis e a origem dos recursos, destiná-lo ao desenvolvimento de seus programas, à aquisição de equipamentos, à manutenção de sua estrutura ou à constituição de uma reserva financeira.
A Lei nº 9.532/1997, em seu artigo 12, § 3º, reconhece expressamente a possibilidade de uma entidade sem fins lucrativos apresentar superávit, desde que o resultado seja integralmente destinado à manutenção e ao desenvolvimento de seus objetivos sociais, no contexto dos requisitos previstos nessa legislação.
Ter superávit pode ser sinal de planejamento e capacidade de continuidade; o ponto central é como o resultado é administrado e destinado.
3. Uma ONG pode cobrar por cursos, serviços e eventos?
Em muitas situações, sim. Uma organização pode desenvolver atividades que gerem receitas, desde que sejam compatíveis com seu estatuto, sua finalidade institucional e as exigências legais, contábeis e tributárias pertinentes.
Entre as possibilidades que podem ser avaliadas estão:
-
Cursos de capacitação profissional.
-
Oficinas educativas e culturais.
-
Eventos, palestras e seminários.
-
Publicações e materiais educativos.
-
Serviços relacionados à missão institucional.
-
Bazares, feiras e campanhas de arrecadação.
-
Projetos de geração de renda e empreendedorismo social.
A viabilidade depende da atividade concreta, da estrutura jurídica da entidade, das autorizações necessárias e das regras aplicáveis. Também é necessário avaliar os efeitos tributários: ser uma organização sem fins lucrativos não significa estar automaticamente isenta de todos os tributos.
Exemplo: uma ONG que oferece cursos
Imagine uma organização que atua na inclusão produtiva de pessoas em situação de vulnerabilidade social e oferece cursos de capacitação.
Ela pode estudar a cobrança de valores por determinadas atividades, desde que isso seja compatível com seus objetivos e com as regras pertinentes. Pode também oferecer vagas gratuitas, bolsas ou valores diferenciados, de acordo com seu projeto e sua capacidade financeira.
Se a atividade gerar receitas superiores aos seus custos, o resultado deverá ser administrado conforme a finalidade institucional e as obrigações aplicáveis.
Gerar receita própria pode ajudar uma ONG a diminuir a dependência de doações, desde que a atividade fortaleça sua missão em vez de desviar a organização de seus objetivos.
4. Uma ONG pode pagar salário ao fundador ou aos dirigentes?
Essa é uma das dúvidas mais frequentes de quem deseja criar ou administrar uma organização social.
Sim, pode haver remuneração em determinadas situações, mas isso não equivale à distribuição de lucros e depende do enquadramento jurídico e tributário da entidade.
É importante distinguir três situações:
-
Empregados e profissionais contratados: podem receber salários ou honorários por serviços efetivamente prestados, observadas as regras trabalhistas, contratuais e tributárias aplicáveis.
-
Dirigentes executivos: podem ser remunerados quando a legislação aplicável permite e os requisitos exigidos são cumpridos.
-
Distribuição de superávit: não se confunde com remuneração por trabalho real e não pode ser usada para repartir resultados entre pessoas quando isso é vedado à entidade.
A Lei nº 9.532/1997 prevê condições específicas relativas à remuneração de dirigentes para determinadas entidades que pretendam usufruir dos benefícios tributários nela tratados. Entre os requisitos que podem ser relevantes estão a atuação efetiva na gestão executiva, a observância dos limites legais e de mercado e a aprovação formal da remuneração pelo órgão competente. A aplicação dessas regras precisa ser verificada para cada caso.
Cuidados antes de remunerar um dirigente
-
Verifique o estatuto e as regras específicas aplicáveis à organização.
-
Confirme se a remuneração é permitida no enquadramento jurídico e tributário da entidade.
-
Documente as funções efetivamente exercidas e a justificativa do pagamento.
-
Formalize a aprovação pelo órgão competente, registrando a decisão em ata quando exigido.
-
Observe os parâmetros legais, contábeis e de mercado aplicáveis.
-
Consulte um contador e, quando necessário, um advogado especializado no Terceiro Setor.
Não basta chamar um pagamento de “salário” para torná-lo regular. A natureza do vínculo, a efetiva prestação do serviço, os valores, as aprovações e o cumprimento das regras precisam ser analisados em conjunto.
Uma gestão profissional pode incluir profissionais remunerados; o que não pode é transformar a ONG em instrumento de distribuição irregular de benefícios particulares.
5. Como uma ONG deve utilizar o dinheiro que sobra?
Quando a organização apresenta superávit, precisa decidir como esse resultado contribuirá para sua continuidade e para o cumprimento de sua missão.
Algumas destinações possíveis, conforme a origem dos recursos e as regras aplicáveis, são:
-
Ampliação de projetos sociais: atender mais pessoas ou ampliar atividades que já apresentam resultados.
-
Melhoria da infraestrutura: adquirir equipamentos, adequar espaços ou investir em tecnologia.
-
Capacitação da equipe: desenvolver competências de gestão, atendimento e execução dos projetos.
-
Fortalecimento institucional: aprimorar controles financeiros, governança, comunicação e prestação de contas.
-
Reserva financeira: preparar a organização para períodos de menor arrecadação, respeitando eventuais vinculações dos recursos.
-
Desenvolvimento de novos projetos: estruturar iniciativas coerentes com os objetivos institucionais.
A destinação não deve ser feita de maneira informal ou sem documentação. A diretoria e os órgãos de governança devem observar o estatuto, as deliberações internas, a contabilidade e as condições impostas por doadores, editais ou parcerias.
O dinheiro que sobra deve fortalecer a capacidade da organização de cumprir sua missão, e não servir como vantagem financeira particular de seus integrantes.
6. O que uma ONG não deve fazer?
Para preservar sua regularidade e credibilidade, a organização precisa evitar práticas que confundam recursos institucionais com patrimônio pessoal.
Entre os principais riscos estão:
-
Distribuir o superávit entre associados ou dirigentes, contrariando as regras aplicáveis.
-
Pagar despesas pessoais com dinheiro da organização.
-
Realizar pagamentos sem documentação ou sem justificativa institucional.
-
Utilizar recursos vinculados a um projeto em outra finalidade sem autorização.
-
Fixar remunerações sem verificar as regras legais, tributárias e estatutárias.
-
Deixar de registrar receitas, despesas e decisões financeiras.
-
Prometer isenção tributária ou benefícios fiscais sem verificar se a entidade realmente atende aos requisitos.
Essas práticas podem gerar consequências jurídicas, contábeis, tributárias e reputacionais, conforme as circunstâncias.
Transparência, controles internos e documentação são indispensáveis para demonstrar que os recursos estão sendo utilizados corretamente.
7. Checklist: sua ONG está preparada para administrar receitas e superávit?
Utilize esta lista como ponto de partida para avaliar a gestão da organização.
Checklist de conformidade e gestão
Essa lista é uma ferramenta inicial de organização, não substitui uma análise jurídica, contábil ou tributária individualizada.
8. Perguntas frequentes sobre lucro em ONGs
Uma ONG pode terminar o ano com dinheiro no banco?
Sim. O saldo bancário não determina, por si só, se a organização está regular. É preciso verificar a origem dos recursos, os compromissos assumidos, os registros contábeis e eventuais restrições de uso.
Uma ONG pode ter uma atividade comercial?
Pode haver atividades econômicas geradoras de receita, desde que sejam juridicamente adequadas, compatíveis com a finalidade institucional e cumpram as obrigações aplicáveis. A atividade não deve servir para distribuir resultados proibidos.
O fundador de uma ONG pode ganhar dinheiro com ela?
O fundador pode receber remuneração por trabalho efetivamente realizado quando isso for permitido pelas regras aplicáveis e forem cumpridos os requisitos pertinentes. Ser fundador, por si só, não confere direito de retirar dinheiro ou repartir o superávit.
Se uma ONG não pode distribuir lucro, por que precisa de planejamento financeiro?
Porque precisa pagar despesas, manter equipes, cumprir compromissos, investir em projetos e enfrentar períodos de baixa arrecadação. O planejamento financeiro ajuda a garantir a continuidade das atividades e a aplicação responsável dos recursos.
Uma ONG que cobra por cursos deixa de ser sem fins lucrativos?
Não necessariamente. A cobrança por atividades não descaracteriza automaticamente uma entidade sem fins lucrativos. A análise depende do conjunto de suas atividades, da finalidade institucional, da destinação dos resultados e das normas aplicáveis.
9. Principais pontos: o que você precisa lembrar
-
Uma ONG pode ter superávit: arrecadar mais do que gasta não significa, por si só, descumprir a lei.
-
A distribuição de resultados é diferente da geração de receitas: os recursos devem ser destinados à finalidade institucional, conforme o regime aplicável.
-
Receitas próprias são possíveis em diversas situações: cursos, eventos e serviços podem contribuir para a sustentabilidade, desde que sejam juridicamente adequados.
-
Remuneração não é distribuição de lucro: pagamentos por trabalho real exigem análise das regras legais, estatutárias, contábeis e tributárias.
-
Governança e transparência são essenciais: registros, decisões documentadas e prestação de contas protegem a organização e fortalecem a confiança dos parceiros.
🚀 Sua ONG pode crescer sem abrir mão de sua missão!
Pare de confundir falta de lucro com falta de planejamento!
Uma ONG forte não é aquela que vive apagando incêndios financeiros. É aquela que sabe administrar seus recursos, respeitar a lei e transformar cada oportunidade em mais capacidade de gerar impacto social.
Se você deseja criar uma ONG, profissionalizar sua gestão ou desenvolver novas fontes de receita, não tome decisões importantes com base em dúvidas ou informações incompletas.
Aprenda a estruturar sua organização, fortalecer a governança, planejar projetos e construir uma gestão mais profissional e sustentável.
Sua causa merece uma organização preparada para durar, crescer e transformar vidas. O próximo passo começa com conhecimento e ação!
Explore os conteúdos do Universo do 3º Setor
Universo do 3º Setor — Gestão | Captação | Impacto Social
Conhecimento que transforma. Gestão que multiplica impacto.
Prof. José Passos — Professor e Consultor no Terceiro Setor
Acesse o blog: https://universodoterceirosetor.josepassos.com.br/